


حد ضرر چیست؟
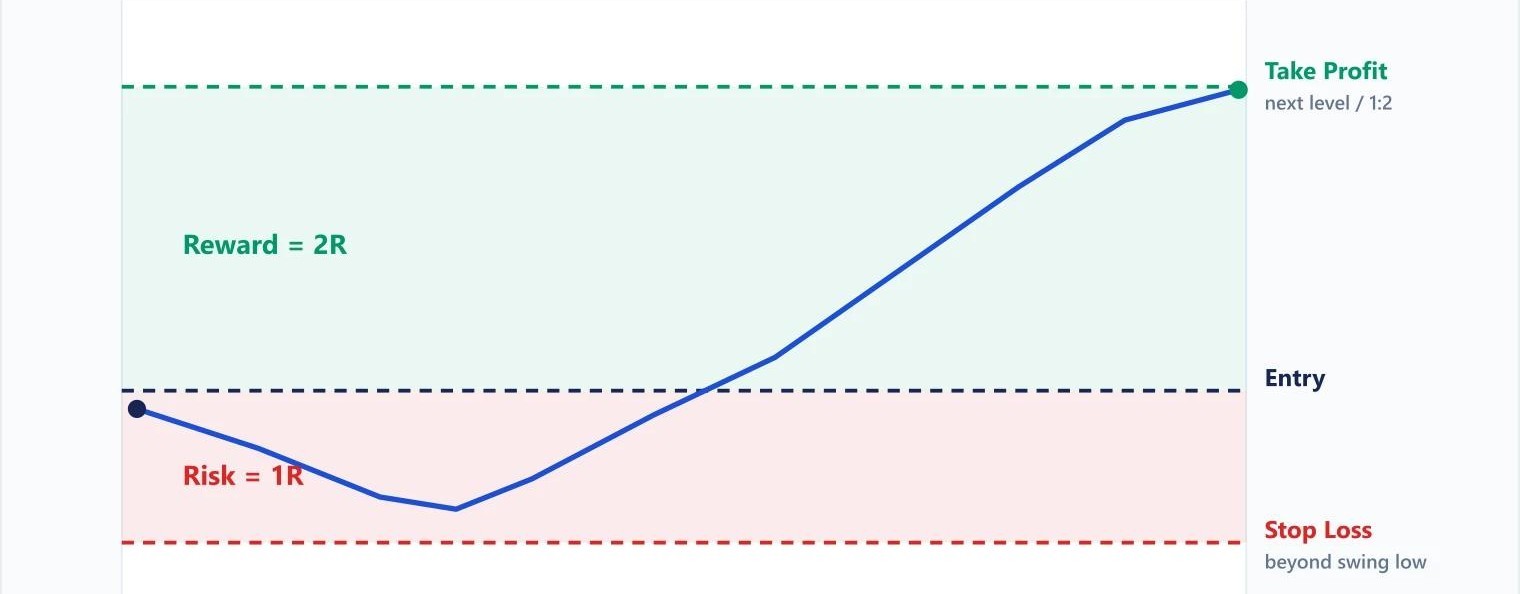
حد ضرر (Stop Loss) سطحی است که معاملهگر پیش از ورود یا در جریان معامله برای خروج از موقعیت در صورت حرکت نامطلوب قیمت تعیین میکند. در یک موقعیت خرید، حد ضرر معمولاً پایینتر از قیمت ورود قرار میگیرد و در یک موقعیت فروش، معمولاً بالاتر از قیمت ورود تعیین میشود. برای مثال، فرض کنید دارایی را در قیمت ۱۰۰ واحد خریداری کردهاید و بر اساس تحلیل خود انتظار افزایش قیمت را دارید. اگر مشخص کرده باشید که رسیدن قیمت به ۹۵ واحد سناریوی معاملاتی شما را بیاعتبار میکند، میتوانید سطح ۹۵ را بهعنوان حد ضرر در نظر بگیرید. در این شرایط، رسیدن قیمت به ۹۵ به معاملهگر نشان میدهد که طبق برنامه معاملاتی باید برای خروج از موقعیت اقدام کند. اگر بازار و سامانه معاملاتی موردنظر امکان استفاده از سفارشهای Stop را فراهم کند، این فرایند میتواند از طریق سفارش از پیش ثبتشده نیز انجام شود. نکته مهم این است که سطح حد ضرر با قیمت تضمینشده خروج یکسان نیست. برای مثال، در برخی انواع Stop Order با رسیدن قیمت به Stop Price، سفارش فعال شده و برای اجرا وارد بازار میشود. در شرایطی مانند نوسان شدید، گپ قیمتی یا نقدشوندگی پایین، ممکن است قیمت واقعی اجرای سفارش با سطح حد ضرر متفاوت باشد. همچنین در Stop-Limit Order پس از رسیدن قیمت به سطح فعالسازی، یک سفارش محدود ثبت میشود. این روش کنترل بیشتری بر قیمت اجرا ایجاد میکند، اما در مقابل ممکن است در شرایطی که قیمت بهسرعت از محدوده تعیینشده عبور کند، سفارش بهطور کامل اجرا نشود.
چرا تعیین حد ضرر اهمیت دارد؟
تعیین حد ضرر یکی از اجزای مهم مدیریت ریسک در معاملات است و چند کاربرد اصلی دارد:
۱. کنترل زیان هر معامله
حد ضرر به معاملهگر کمک میکند پیش از ورود مشخص کند در صورت حرکت بازار برخلاف سناریوی مورد انتظار، در چه نقطهای از معامله خارج شود. به این ترتیب میتوان میزان زیان قابلقبول را از قبل در برنامه معاملاتی در نظر گرفت.
البته حد ضرر تضمین نمیکند معامله دقیقاً در همان قیمت بسته شود. در شرایطی مانند نوسان شدید، گپ قیمتی یا نقدشوندگی پایین، قیمت واقعی خروج ممکن است با سطح تعیینشده متفاوت باشد.
۲. کاهش تصمیمگیری احساسی
وقتی معاملهگر پس از ورود با حرکت نامطلوب قیمت مواجه میشود، عواملی مانند ترس، امید یا تمایل به جبران زیان میتوانند بر تصمیم او اثر بگذارند. تعیین حد ضرر پیش از ورود کمک میکند بخشی از تصمیمگیری درباره خروج، قبل از قرار گرفتن در شرایط هیجانی بازار انجام شود.
۳. حفظ سرمایه برای معاملات بعدی
سرمایه معاملاتی محدود است و زیان بزرگ در یک معامله میتواند توان معاملهگر برای استفاده از فرصتهای بعدی را کاهش دهد. مدیریت ریسک و تعیین حد ضرر کمک میکند یک معامله ناموفق، بخش نامتناسبی از سرمایه را تحت تأثیر قرار ندهد.
۴. ایجاد نظم در استراتژی معاملاتی
یک برنامه معاملاتی فقط نباید مشخص کند چه زمانی وارد معامله شویم. شرایط خروج نیز باید از قبل تعریف شده باشد؛ چه زمانی که معامله طبق انتظار پیش میرود و چه زمانی که سناریوی اولیه نامعتبر میشود.
حد ضرر یکی از ابزارهایی است که این شرایط خروج را مشخصتر میکند و باعث میشود معاملات بر اساس یک چارچوب از پیش تعیینشده انجام شوند.
۵. کمک به تعیین حجم معامله
فاصله میان قیمت ورود و حد ضرر یکی از متغیرهای مهم در تعیین حجم معامله است. معاملهگر میتواند ابتدا مشخص کند حداکثر چه مقدار از سرمایه خود را حاضر است در یک معامله در معرض ریسک قرار دهد و سپس با توجه به فاصله حد ضرر، حجم موقعیت را محاسبه کند. در نتیجه، اگر فاصله حد ضرر بیشتر شود، برای ثابت ماندن مقدار ریسک، حجم معامله باید کاهش پیدا کند. برعکس، حد ضرر نزدیکتر میتواند از نظر محاسباتی امکان حجم بیشتری ایجاد کند؛ البته محل حد ضرر نباید صرفاً برای افزایش حجم معامله تغییر داده شود و باید با منطق استراتژی و رفتار قیمت سازگار باشد.
حد ضرر چگونه تعیین میشود؟
هیچ عدد یا درصد ثابتی برای تعیین حد ضرر همه معاملات وجود ندارد. سطح مناسب حد ضرر به عواملی مانند نوع دارایی، میزان نوسان بازار، تایمفریم، ساختار نمودار و استراتژی معاملاتی بستگی دارد.
در حالت اصولی، حد ضرر باید در نقطهای قرار بگیرد که رسیدن قیمت به آن نشان دهد منطق یا سناریوی اولیه معامله دیگر اعتبار کافی ندارد. سپس با توجه به فاصله این سطح تا قیمت ورود و میزان ریسک قابلقبول، حجم معامله تعیین میشود.
بنابراین بهتر است حد ضرر صرفاً بر اساس یک عدد رُند یا درصد ثابت و بدون توجه به رفتار قیمت انتخاب نشود.
در ادامه چند روش رایج برای تعیین حد ضرر را بررسی میکنیم.
1. تعیین حد ضرر بر اساس حمایت و مقاومت
یکی از روشهای رایج در تحلیل تکنیکال، استفاده از نواحی حمایت و مقاومت است. در یک معامله خرید، اگر تحلیل بر پایه حفظ یک حمایت مهم باشد، شکست معتبر آن حمایت میتواند نشانهای از تضعیف یا بیاعتبار شدن سناریوی معامله باشد. در چنین شرایطی، حد ضرر ممکن است پایینتر از ناحیه حمایتی در نظر گرفته شود.
برای مثال، فرض کنید قیمت یک دارایی ۱۲۰ واحد است و یک ناحیه حمایتی مهم در محدوده ۱۱۵ قرار دارد. اگر منطق معامله بر حفظ این حمایت استوار باشد، قرار دادن حد ضرر دقیقاً روی ۱۱۵ ممکن است در برخی شرایط باعث خروج در اثر نوسانات کوتاهمدت اطراف حمایت شود. معاملهگر میتواند با توجه به نوسان دارایی و ساختار نمودار، سطح مناسبتری را پایینتر از این ناحیه بررسی کند.
البته فاصله بیشتر لزوماً به معنای حد ضرر بهتر نیست. هرچه فاصله حد ضرر از نقطه ورود بیشتر شود، میزان زیان بالقوه هر واحد نیز افزایش پیدا میکند و برای ثابت نگه داشتن ریسک کل معامله، ممکن است لازم باشد حجم موقعیت کاهش پیدا کند.
۲. تعیین حد ضرر بر اساس کف و سقفهای مهم
یکی دیگر از روشها، استفاده از کفها و سقفهای مهم نمودار است. در یک معامله خرید، آخرین کف مهم یا Swing Low میتواند یکی از نقاط مرجع برای تعیین حد ضرر باشد. اگر قیمت این کف را بشکند، ممکن است ساختار مورد انتظار معامله تغییر کرده باشد.
در موقعیت فروش نیز میتوان از سقف مهم یا Swing High بهعنوان یکی از نقاط مرجع استفاده کرد.
برای مثال، اگر یک دارایی پس از تشکیل کف ۹۸ واحد وارد حرکت صعودی شده و معاملهگر ورود در محدوده ۱۰۵ را بررسی کند، کف ۹۸ میتواند یکی از مراجع تعیین نقطه خروج باشد. محل دقیق حد ضرر را میتوان با توجه به ساختار نمودار و میزان نوسان قیمت بررسی کرد.
۳. تعیین حد ضرر بر اساس درصد
روش ساده دیگری برای تعیین حد ضرر، استفاده از فاصله درصدی مشخص نسبت به قیمت ورود است.
برای مثال، ممکن است معاملهگر فاصله حد ضرر را ۵ درصد پایینتر از قیمت ورود در نظر بگیرد.
برای یک معامله خرید:
حد ضرر = قیمت ورود × (۱ − فاصله درصدی حد ضرر)
اگر قیمت ورود ۲۰۰ واحد و فاصله حد ضرر ۵ درصد باشد:
۲۰۰ × ۰٫۹۵ = ۱۹۰
بنابراین سطح ۱۹۰ بهعنوان حد ضرر قیمتی به دست میآید.
با این حال، استفاده از یک درصد ثابت برای همه معاملات میتواند مشکلساز باشد؛ زیرا داراییها و بازارهای مختلف نوسانات یکسانی ندارند. برای مثال، فاصله ۵ درصدی ممکن است برای یک دارایی بسیار زیاد و برای دارایی دیگری بخشی از نوسانات عادی روزانه باشد. به همین دلیل، روش درصدی بهتر است با نوسان دارایی، تایمفریم و منطق استراتژی معاملاتی هماهنگ شود.
۴. تعیین حد ضرر با توجه به نوسان بازار
یکی دیگر از روشها، در نظر گرفتن میزان نوسان خود دارایی است. یکی از ابزارهای شناختهشده برای اندازهگیری نوسان، ATR یا Average True Range است.
ATR نشان میدهد دامنه واقعی حرکت قیمت در یک دوره مشخص، بهطور متوسط چه اندازه بوده است. در داراییهایی که نوسان بیشتری دارند، قرار دادن حد ضرر بسیار نزدیک میتواند باعث فعال شدن آن در اثر نوسانات عادی بازار شود.
برخی استراتژیها از ضریبی از ATR برای تعیین فاصله حد ضرر استفاده میکنند. برای مثال، ممکن است فاصله حد ضرر بر اساس یک یا چند برابر ATR تعریف شود. انتخاب ضریب مناسب به استراتژی، تایمفریم و ویژگیهای بازار بستگی دارد و یک عدد ثابت برای همه معاملات وجود ندارد.
ATR نیز بهتنهایی مشخص نمیکند که معامله از نظر تحلیلی در چه نقطهای نامعتبر میشود. به همین دلیل بهتر است در کنار ساختار نمودار، حمایت و مقاومت و سایر قواعد استراتژی معاملاتی استفاده شود.
ارتباط حد ضرر با مقدار ریسک و حجم معامله
پس از مشخص شدن محل حد ضرر، معاملهگر میتواند از فاصله میان قیمت ورود و حد ضرر برای محاسبه حجم موقعیت استفاده کند.
در یک معامله خرید ساده:
ریسک هر واحد = قیمت ورود − قیمت حد ضرر
سپس:
حجم معامله = مقدار ریسک مجاز معامله ÷ ریسک هر واحد
برای مثال، فرض کنید سرمایه معاملهگر ۱۰۰ میلیون تومان است و طبق برنامه مدیریت ریسک، حداکثر مقدار ریسک برای یک معامله ۱ درصد سرمایه، یعنی ۱ میلیون تومان در نظر گرفته شده است.
اگر قیمت ورود ۵۰۰۰ تومان و حد ضرر ۴۸۰۰ تومان باشد:
ریسک هر واحد = ۵۰۰۰ − ۴۸۰۰ = ۲۰۰ تومان
بنابراین:
۱,۰۰۰,۰۰۰ ÷ ۲۰۰ = ۵۰۰۰ واحد
در این مثال، حجم محاسباتی معامله ۵۰۰۰ واحد خواهد بود.
نکته مهم این است که بهتر است ابتدا محل منطقی حد ضرر بر اساس استراتژی و شرایط بازار مشخص شود و سپس حجم معامله با توجه به آن محاسبه شود؛ نه اینکه برای رسیدن به حجم دلخواه، حد ضرر بهصورت مصنوعی نزدیکتر یا دورتر قرار داده شود.
این محاسبه نیز یک مثال ساده آموزشی است. در معاملات واقعی عواملی مانند کارمزد، لغزش قیمت، گپ قیمتی، نقدشوندگی، اندازه قرارداد و شرایط اجرای سفارش میتوانند بر زیان واقعی اثر بگذارند.
آیا فعال شدن حد ضرر به معنای اشتباه بودن تحلیل است؟
خیر. رسیدن قیمت به حد ضرر لزوماً به این معنا نیست که تحلیل معاملهگر کاملاً اشتباه بوده یا قیمت دیگر نمیتواند در جهت مورد انتظار حرکت کند. حد ضرر بخشی از برنامه مدیریت ریسک است و مشخص میکند معاملهگر در چه شرایطی دیگر حاضر نیست ریسک ادامه معامله را بپذیرد. ممکن است قیمت برای مدت کوتاهی به محدوده حد ضرر برسد و سپس دوباره در جهت مورد انتظار حرکت کند. به همین دلیل، محل قرارگیری حد ضرر اهمیت زیادی دارد. اگر حد ضرر بیش از حد نزدیک یا بدون توجه به نوسانات طبیعی و ساختار بازار تعیین شود، احتمال خروج زودهنگام از معامله افزایش پیدا میکند. از طرف دیگر، این احتمال نباید بهانهای برای نادیده گرفتن حد ضرر باشد. جابهجا کردن حد ضرر به سمت دورتر فقط با این امید که قیمت دوباره برگردد، میتواند میزان زیان بالقوه را از مقدار تعیینشده در برنامه اولیه بیشتر کند. اگر قرار است حد ضرر در طول معامله تغییر کند، بهتر است شرایط این تغییر از قبل در استراتژی مشخص شده باشد؛ برای مثال بر اساس تغییر ساختار قیمت، نوسان بازار یا قواعد مشخص مدیریت معامله، نه صرفاً در واکنش به ترس از بسته شدن موقعیت. در نتیجه، هدف حد ضرر این نیست که معاملهگر همیشه در پایینترین نقطه ممکن از معامله خارج شود؛ هدف این است که برای شرایطی که معامله برخلاف برنامه پیش میرود، یک چارچوب مشخص برای کنترل ریسک وجود داشته باشد.
تفاوت حد ضرر و حد سود چیست؟
حد ضرر و حد سود هر دو برای مشخص کردن شرایط خروج از معامله استفاده میشوند، اما هدف متفاوتی دارند.
حد ضرر (Stop Loss): سطحی است که برای خروج از معامله در صورت حرکت قیمت برخلاف سناریوی مورد انتظار تعیین میشود و هدف اصلی آن مدیریت و محدود کردن زیان بالقوه است.
حد سود (Take Profit): سطحی است که معاملهگر برای خروج از معامله و شناسایی سود در صورت رسیدن قیمت به هدف موردنظر تعیین میکند.
برای مثال، فرض کنید دارایی در قیمت ۱۰۰ واحد خریداری شده است. معاملهگر ممکن است سطح ۹۵ را بهعنوان حد ضرر و سطح ۱۱۵ را بهعنوان حد سود در نظر بگیرد.
در این حالت:
فاصله قیمت ورود تا حد ضرر = ۵ واحد
فاصله قیمت ورود تا حد سود = ۱۵ واحد
بنابراین معاملهگر در برابر ۵ واحد زیان بالقوه، هدفی معادل ۱۵ واحد سود در نظر گرفته و نسبت ریسک به بازده این معامله ۱ به ۳ است.
با این حال، نسبت ریسک به بازده مطلوب بهتنهایی به معنای مناسب بودن یا موفقیت یک معامله نیست. احتمال رسیدن قیمت به حد سود یا حد ضرر، نرخ موفقیت استراتژی، هزینههای معامله و نحوه اجرای سفارشها نیز اهمیت دارند.
برای مثال، یک استراتژی با نسبت ریسک به بازده ۱ به ۳ اما احتمال موفقیت بسیار پایین، لزوماً بهتر از استراتژی دیگری با نسبت پایینتر نیست. به همین دلیل، نسبت ریسک به بازده باید در کنار سایر ویژگیهای استراتژی معاملاتی بررسی شود.
تفاوت Stop Order و Stop-Limit Order
در سفارش Stop، یک قیمت مشخص بهعنوان Stop Price یا قیمت فعالسازی تعیین میشود. زمانی که قیمت بازار به این سطح برسد، سفارش فعال میشود. اگر سفارش از نوع Stop-Market باشد، پس از فعال شدن به سفارش بازار تبدیل میشود و در بهترین قیمتهای موجود اجرا خواهد شد. به همین دلیل، قیمت نهایی اجرا تضمینشده نیست و ممکن است با Stop Price تفاوت داشته باشد.
در Stop-Limit Order نیز ابتدا یک Stop Price برای فعال شدن سفارش تعیین میشود، اما پس از رسیدن قیمت به این سطح، یک Limit Order با قیمت محدودشده ثبت میشود. در نتیجه، معامله فقط در قیمت Limit تعیینشده یا قیمتی بهتر از آن قابل اجراست.
مزیت Stop-Limit کنترل بیشتر روی قیمت اجراست، اما در مقابل ریسک اجرا نشدن سفارش وجود دارد. اگر قیمت با سرعت از محدوده تعیینشده عبور کند و امکان معامله در قیمت Limit یا بهتر وجود نداشته باشد، ممکن است سفارش بهطور کامل یا حتی اصلاً اجرا نشود.
بنابراین تفاوت اصلی این دو روش در نوع ریسک آنهاست: در Stop-Market احتمال اجرای سفارش بیشتر است، اما قیمت دقیق اجرا تضمین نمیشود؛ در Stop-Limit کنترل بیشتری روی قیمت وجود دارد، اما اجرای سفارش تضمینشده نیست.
انتخاب نوع سفارش نیز باید با توجه به نقدشوندگی دارایی، میزان نوسان و سرعت حرکت بازار، استراتژی معاملهگر و امکانات کارگزاری یا پلتفرم معاملاتی انجام شود.
اشتباهات رایج در تعیین حد ضرر
۱. قرار دادن حد ضرر بدون توجه به ساختار بازار
انتخاب حد ضرر صرفاً بر اساس یک عدد رُند یا سطح دلخواه میتواند باعث شود محل خروج با منطق معامله هماهنگ نباشد. همچنین قرار دادن حد ضرر دقیقاً در محدودهای که قیمت بهطور طبیعی در آن نوسان میکند، ممکن است احتمال خروج زودهنگام از معامله را افزایش دهد.
۲. تعیین حد ضرر بر اساس میزان زیان دلخواه
محل حد ضرر بهتر است ابتدا بر اساس منطق معامله، ساختار قیمت و نقطهای که سناریوی اولیه اعتبار خود را از دست میدهد تعیین شود. سپس حجم معامله با توجه به فاصله قیمت ورود تا حد ضرر و میزان ریسک قابلقبول تنظیم شود.
۳. جابهجا کردن حد ضرر به سمت دورتر برای جلوگیری از خروج
اگر قیمت به حد ضرر نزدیک شود، ممکن است معاملهگر با امید به بازگشت بازار، حد ضرر را دورتر کند. این کار میتواند میزان زیان بالقوه را از محدودهای که در ابتدا برای معامله تعیین شده بود بیشتر کند.
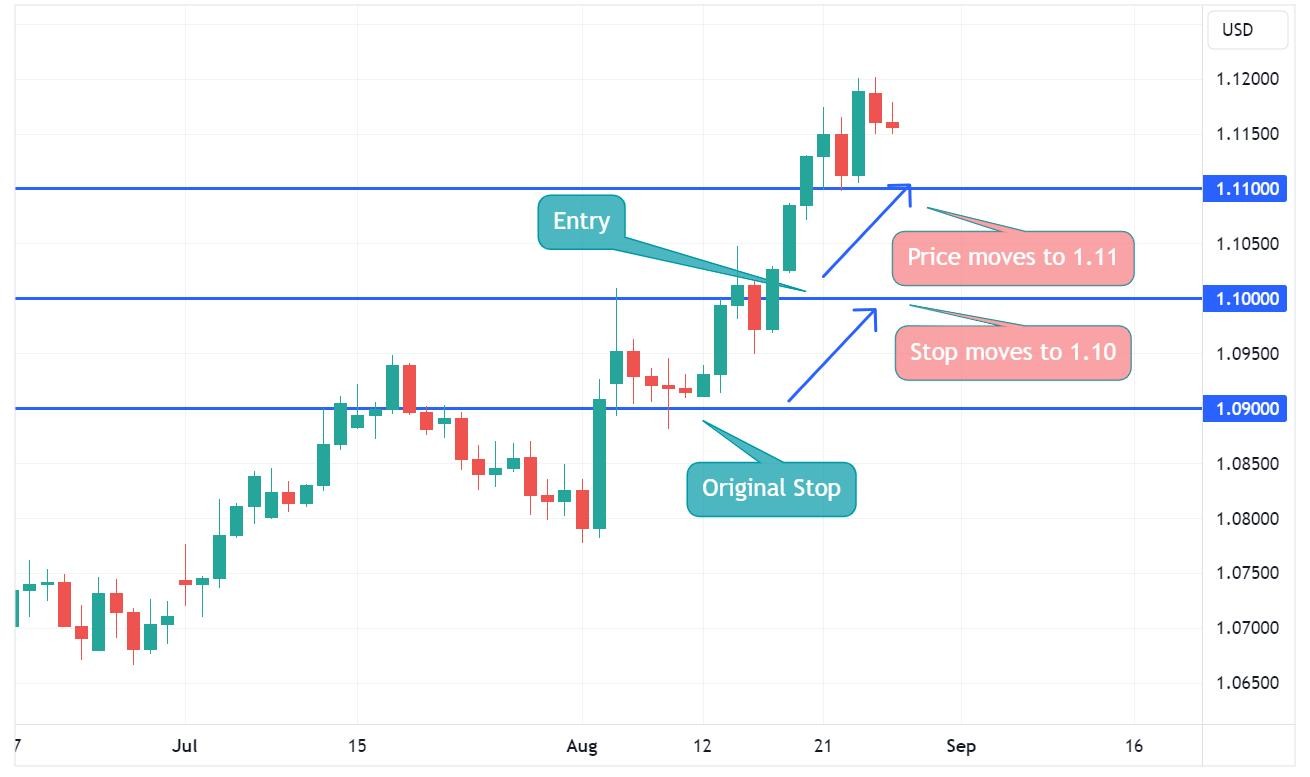
اگر قرار است حد ضرر در طول معامله تغییر کند، بهتر است شرایط این تغییر از قبل در استراتژی مشخص شده باشد، نه اینکه صرفاً واکنشی به حرکت نامطلوب قیمت باشد.
۴. استفاده از یک درصد ثابت برای همه معاملات
داراییها، بازارها و تایمفریمهای مختلف میزان نوسان یکسانی ندارند. بنابراین یک فاصله درصدی ثابت لزوماً برای همه معاملات مناسب نیست. حد ضرر بهتر است با نوسان دارایی، ساختار قیمت و استراتژی معاملاتی هماهنگ باشد.
۵. نادیده گرفتن گپ، لغزش قیمت و نقدشوندگی
رسیدن قیمت به سطح حد ضرر به این معنا نیست که معامله حتماً دقیقاً در همان قیمت بسته میشود. در شرایطی مانند نوسان شدید، گپ قیمتی یا نقدشوندگی پایین، قیمت واقعی اجرای سفارش ممکن است با سطح تعیینشده تفاوت داشته باشد.
۶. تصور اینکه حد ضرر مانع هرگونه زیان میشود
حد ضرر ابزاری برای مدیریت و کنترل ریسک است، نه روشی برای حذف زیان. حتی با استفاده صحیح از حد ضرر نیز معاملات زیانده اتفاق میافتند و در برخی شرایط، زیان واقعی ممکن است از مقدار برنامهریزیشده بیشتر شود.
هدف اصلی حد ضرر این است که برای سناریوی ناموفق معامله، یک برنامه خروج مشخص وجود داشته باشد و یک زیان کنترلنشده، بخش نامتناسبی از سرمایه را تحت تأثیر قرار ندهد.
حد ضرر در بورس، ارز دیجیتال و سایر بازارها
اصل مفهوم حد ضرر در بازارهای مختلف مشابه است: معاملهگر از قبل مشخص میکند در چه شرایطی سناریوی معامله دیگر معتبر نیست و باید برای خروج از موقعیت اقدام کند. با این حال، نحوه اجرای حد ضرر میتواند بسته به نوع بازار، دارایی، نقدشوندگی و امکانات کارگزاری یا پلتفرم متفاوت باشد.
در بورس، معاملهگر میتواند از عواملی مانند حمایتها، کفهای مهم، ساختار قیمت و میزان نوسان برای تعیین سطح خروج استفاده کند. امکان ثبت خودکار سفارشهای Stop یا سفارشهای شرطی نیز به امکانات سامانه معاملاتی و کارگزاری مورد استفاده بستگی دارد.در بازار ارزهای دیجیتال نیز اصول مشابهی وجود دارد، اما نوسان بالای بسیاری از داراییها باعث میشود توجه به فاصله حد ضرر، حجم موقعیت، نقدشوندگی و لغزش قیمت اهمیت زیادی داشته باشد.
در بازار فارکس نیز حد ضرر معمولاً با توجه به ساختار قیمت و میزان نوسان تعیین میشود و فاصله آن از نقطه ورود اغلب با واحد پیپ بیان میشود. در هر بازار، پیش از استفاده از سفارشهای Stop بهتر است نوع سفارش، نحوه فعال شدن آن، شرایط اجرا و قوانین پلتفرم یا کارگزاری موردنظر بررسی شود.
چگونه یک حد ضرر منطقی تعیین کنیم؟
برای تعیین حد ضرر میتوان از یک فرایند مرحلهای استفاده کرد:
مرحله اول: سناریوی معامله را مشخص کنید.
ابتدا مشخص کنید چرا وارد معامله میشوید و چه شرایطی نشان میدهد فرض اولیه شما دیگر اعتبار کافی ندارد.
مرحله دوم: سطح بیاعتبار شدن سناریو را پیدا کنید.
این سطح میتواند با توجه به ساختار نمودار، حمایت و مقاومت، کف یا سقفهای مهم، نوسان بازار یا سایر قواعد استراتژی معاملاتی تعیین شود.
مرحله سوم: فاصله حد ضرر را بررسی کنید.
حد ضرر نباید صرفاً آنقدر نزدیک انتخاب شود که با نوسانات عادی بازار فعال شود. از طرف دیگر، فاصله بسیار زیاد نیز میتواند زیان بالقوه هر واحد را افزایش دهد.
مرحله چهارم: مقدار ریسک قابلقبول معامله را مشخص کنید.
پیش از ورود تعیین کنید حداکثر چه مقدار از سرمایه خود را حاضر هستید در صورت ناموفق بودن این معامله در معرض زیان قرار دهید. این مقدار باید بر اساس برنامه مدیریت ریسک معاملهگر تعیین شود و یک درصد ثابت و مناسب برای همه افراد وجود ندارد.
مرحله پنجم: حجم معامله را متناسب با حد ضرر تعیین کنید.
پس از مشخص شدن قیمت ورود، حد ضرر و مقدار ریسک قابلقبول، میتوان حجم موقعیت را محاسبه کرد. هرچه فاصله حد ضرر بیشتر باشد، برای ثابت ماندن مقدار ریسک، معمولاً حجم معامله باید کمتر شود.
مرحله ششم: برنامه خروج را پیش از ورود مشخص کنید.
بهتر است شرایط خروج قبل از ورود به معامله مشخص باشد. پس از ورود، ترس، امید و سایر واکنشهای احساسی میتوانند بر تصمیمگیری اثر بگذارند. داشتن یک برنامه از پیش تعیینشده کمک میکند مدیریت معامله بر اساس قواعد مشخصتری انجام شود. در نهایت، یک حد ضرر منطقی صرفاً «نزدیکترین نقطه برای خروج» نیست؛ بلکه سطحی است که با منطق معامله و رفتار بازار هماهنگ است و حجم موقعیت نیز بر اساس فاصله آن و میزان ریسک قابلقبول تنظیم شده است.
جمعبندی
حد ضرر یا Stop Loss یکی از ابزارهای مهم مدیریت ریسک در معاملات است که مشخص میکند در صورت حرکت بازار برخلاف سناریوی مورد انتظار، معاملهگر در چه شرایطی از موقعیت خارج شود. حد ضرر یک عدد جادویی نیست و نمیتوان یک درصد یا فاصله ثابت را برای همه معاملات و بازارها مناسب دانست.
برای تعیین محل حد ضرر میتوان از ساختار قیمت، حمایت و مقاومت، کفها و سقفهای مهم، فاصله درصدی یا معیارهای نوسان مانند ATR استفاده کرد. اصل مهم این است که ابتدا محل منطقی خروج بر اساس استراتژی و شرایط بازار مشخص شود و سپس با توجه به فاصله قیمت ورود تا حد ضرر و میزان ریسک قابلقبول، حجم معامله تعیین شود. همچنین باید توجه داشت که رسیدن قیمت به Stop Price لزوماً به معنای اجرای معامله دقیقاً در همان قیمت نیست. در شرایطی مانند نوسان شدید، گپ قیمتی یا نقدشوندگی پایین، قیمت نهایی اجرا میتواند با سطح توقف متفاوت باشد. به همین دلیل، شناخت نوع سفارش و سازوکار اجرای آن در پلتفرم معاملاتی نیز بخشی از مدیریت ریسک است.
در نهایت، هدف حد ضرر پیشبینی آینده یا حذف کامل زیان نیست. حد ضرر به معاملهگر کمک میکند پیش از ورود مشخص کند در صورت ناموفق بودن سناریوی معامله، چگونه ریسک را مدیریت کند و در چه شرایطی از موقعیت خارج شود.